
추천 후보 5종목과 오래 보유할수록 달라질 수 있는 현금흐름
월배당 ETF에 투자하는 가장 큰 이유는 매달 들어오는 현금이다.
처음에는 통신비 정도의 작은 금액으로 시작할 수 있다. 투자금과 보유수량이 늘어나면 공과금이나 생활비 일부를 충당하는 자산이 될 수도 있다.
하지만 상품을 고를 때 분배율만 보면 선택이 어려워진다.
연간 분배율이 7%인 상품보다 12%인 상품이 좋아 보이고, 12%보다 15%인 상품이 더 매력적으로 느껴진다. 같은 돈을 투자해 더 많은 현금을 받을 수 있기 때문이다.
문제는 그 돈을 받는 동안 ETF 가격이 얼마나 흔들리는지다. 매달 분배금이 들어와도 평가금액이 크게 줄면 오래 보유하기 어렵다.
마음 편한 월배당 투자는 현금흐름과 가격위험을 함께 선택하는 일이다.
이번에는 미국 주식에 투자하는 월배당 ETF 중 서로 다른 목적에 맞춰 살펴볼 만한 5종목을 정리했다. 여기에 장기 보유 시 최초 투자금 대비 현금흐름이 어떻게 달라질 수 있는지도 생각해보자.
1. 먼저 살펴볼 월배당 ETF 5종목
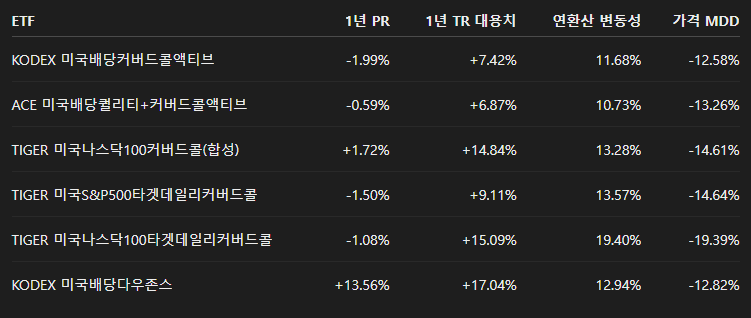
아래 수치는 2025년 10월 10일부터 2026년 10월 8일까지의 가격 자료를 이용한 비교다.
가격수익률은 분배금을 제외한 값이고, 총수익 대용치는 분배금 등을 반영한 조정종가로 계산했다. 개인 계좌의 세금과 거래비용을 반영한 실제 수익률과는 다르다.
이 다섯 상품을 모두 매수해야 한다는 뜻은 아니다.
서로 다른 목적에 맞춰 비교할 후보라는 의미다. 미국 주식과 환율이라는 공통 위험이 있기 때문에, 다섯 종목으로 나눈다고 위험이 크게 사라지는 것도 아니다.
2. 현금흐름과 가격변동의 균형: 441640
KODEX 미국배당커버드콜액티브는 월 현금흐름을 중요하게 생각하면서 큰 가격변동은 부담스러운 투자자가 먼저 살펴볼 후보다.
이번 비교기간의 가격변동성은 11.68%, 최대낙폭은 -12.58%였다. 높은 분배를 추구하는 나스닥 중심 상품보다 가격 움직임이 작았다.
최근 1년 누적 주당 분배금은 1,184원이고, 최근 지급액은 주당 96원이다.
기록된 가격 12,095원으로 1,000만원을 투자한다면 거래비용을 제외하고 826주를 살 수 있다. 최근 지급액 기준으로 한 번에 받는 세전 현금은 79,296원이다.
생활비 일부를 충당하거나 다른 자산에 재투자할 수 있는 수준이다.
다만 가격이 거의 움직이지 않는 상품은 아니다. 이번 기간에도 고점 대비 12% 넘게 하락했고, 최근 3개월 가격수익률은 -9.81%였다.
현금을 받는 동안 평가손실도 경험할 수 있다는 점을 받아들일 수 있어야 한다.
3. 일상적인 가격 흔들림을 먼저 본다면: 0049M0
ACE 미국배당퀄리티+커버드콜액티브는 이번 비교에서 일별 가격변동을 요약한 변동성이 가장 작았다.
연환산 가격변동성은 10.73%다. 다만 최대낙폭은 -13.26%로 441640보다 소폭 컸다.
이는 중요한 차이다. 평소 가격 움직임이 작았다는 사실과 가장 깊게 하락한 폭이 작았다는 사실은 같지 않다.
최근 1년 누적 주당 분배금은 835원, 최근 지급액은 67원이다. 기록된 가격 10,950원으로 1,000만원을 투자하면 913주를 살 수 있고, 최근 지급액 기준 한 번의 세전 현금은 61,171원이다.
441640보다 최근 지급액 기준 현금흐름은 작다. 대신 이번 기간의 가격변동성이 낮았다는 점에서 함께 비교할 만하다.
다만 총수익 대용치도 +6.87%로 더 낮았고, 기록된 실부담비율은 0.5323%로 441640의 0.3631%보다 높았다.
작은 변동성 하나만으로 선택하기보다 현금 지급액과 비용까지 함께 판단할 후보다.
4. 미국 대형주 인컴을 비교한다면: 482730
TIGER 미국S&P500타겟데일리커버드콜은 S&P500 계열의 현금흐름을 원하는 투자자가 살펴볼 후보다.
이번 기간 총수익 대용치는 +9.11%, 가격변동성은 13.57%, 최대낙폭은 -14.64%였다.
441640보다 관측기간 총수익은 높았지만 가격위험도 소폭 컸다.
최근 1년 누적 주당 분배금은 1,225원이고, 최근 지급액은 114원이다. 기록된 가격 11,460원으로 1,000만원을 투자하면 872주를 살 수 있으며, 최근 지급액 기준 한 번의 세전 현금은 99,408원이다.
약 10만원의 현금흐름을 보여주는 예시다.
다만 S&P500이라는 이름만으로 일반 S&P500 ETF와 같은 장기 성과를 기대하면 안 된다. 옵션 전략을 통해 현금을 확보하는 대신 상승장에서 성과 차이가 발생할 수 있다.
일반 주식형 ETF의 성장과 커버드콜의 현금흐름 중 무엇이 더 필요한지 먼저 생각해야 한다.
5. 높은 현금흐름을 원한다면: 486290
TIGER 미국나스닥100타겟데일리커버드콜은 다섯 후보 중 최근 지급액 기준 현금흐름이 가장 컸다.
최근 주당 분배금은 134원, 최근 1년 누적 분배금은 1,642원이다.
기록된 가격 10,540원으로 1,000만원을 투자하면 948주를 살 수 있다. 최근 지급액 기준 한 번의 세전 현금은 127,032원이다.
이번 기간 총수익 대용치도 +15.09%로 비교적 높았다.
대신 가격변동성은 19.40%, 최대낙폭은 -19.39%였다. 고점에서 평가금액이 1,000만원이었다면 약 806만원이 되는 가격 움직임에 해당한다. 그동안 받은 분배금은 제외한 예시다.
따라서 이 상품은 높은 현금흐름을 원하는 투자자에게 의미가 있지만, 가격 하락이 불편한 초보 투자자가 전액을 투자할 상품으로 받아들이기는 어렵다.
큰 현금흐름을 선택할 때는 큰 평가금액 변동도 함께 선택한다는 생각이 필요하다.
6. 당장 받는 돈보다 장기 성장이 중요하다면: 489250
KODEX 미국배당다우존스는 높은 분배율보다 배당주 자산의 장기 성장을 중시하는 투자자가 살펴볼 후보다.
이번 기간 가격수익률은 +13.56%, 총수익 대용치는 +17.04%였다. 가격변동성은 12.94%, 최대낙폭은 -12.82%다.
441640과 가까운 가격위험 수치로 더 높은 총수익이 관측됐다.
하지만 최근 지급액은 주당 24원으로 작다. 기록된 가격 11,935원에 1,000만원을 투자하면 837주를 살 수 있고, 최근 지급액 기준 한 번의 세전 현금은 20,088원이다.
당장 생활비를 만들고 싶은 투자자에게는 아쉬울 수 있다.
반면 아직 근로소득이 있고, 지급받은 돈을 전부 다시 투자할 예정이라면 이야기가 달라진다. 현재의 높은 현금 지급보다 기업의 성장과 배당 증가에 참여하는 것이 더 중요할 수 있기 때문이다.
다만 배당주 ETF도 주식형 자산이다. 최근 3개월 가격수익률은 -10.26%였고 환율 영향도 받는다.
낮은 분배율을 안전한 원금과 연결해서는 안 된다.
7. 1,000만원으로 만드는 현금흐름은 얼마나 다를까?
다섯 후보를 같은 투자예산으로 비교하면 차이가 선명해진다.
ETF계산에 사용한 가격최근 주당 분배금매수 가능 주수한 번의 세전 분배금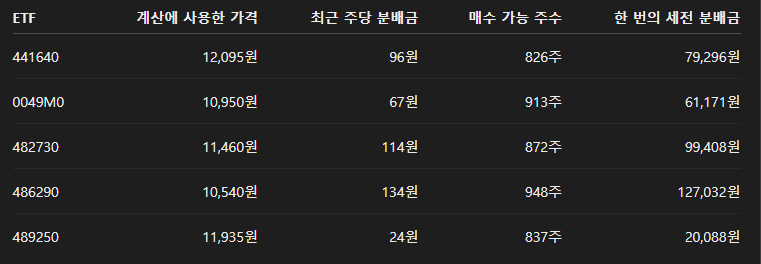
최근 지급액과 기록된 가격을 사용한 예시이며, 거래비용과 세금은 제외했다. 앞으로 같은 지급액이 유지된다는 예측은 아니다.
이 표에서 먼저 확인할 것은 가장 큰 숫자가 아니다.
내가 필요한 현금이 얼마인지, 그 현금을 얻기 위해 어느 정도의 가격위험을 감수할 것인지다.
8. 오래 보유하면 최초 투자금 대비 분배금이 커질 수 있다
월배당 투자를 장기적으로 생각할 때 흥미로운 개념이 있다.
바로 YOC, Yield on Cost다. 우리말로는 취득원가 대비 배당수익률 또는 원가 대비 현금수익률로 이해할 수 있다.
계산은 간단하다.
YOC = 현재의 연간 분배금 ÷ 최초 취득원가
한 주를 10,000원에 매수했고 연간 800원을 받는다면 YOC는 8%다.
몇 년 뒤에도 같은 한 주를 보유하면서 연간 분배금이 1,000원으로 증가했다면 최초 매수가격 기준 YOC는 10%가 된다.
ETF를 추가로 매수하지 않았어도 한 주가 만들어주는 현금이 증가한 것이다.
이때 현재 ETF 가격이 12,500원이라면, 지금 매수하는 투자자의 분배수익률은 8%다.
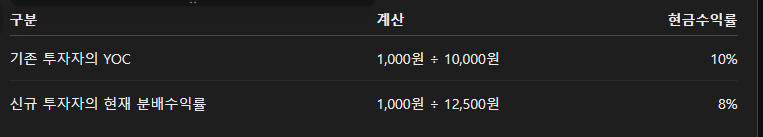
두 투자자는 같은 한 주에서 같은 1,000원을 받는다. 다만 기존 투자자는 더 적은 돈을 투자해 그 한 주를 확보했다.
장기투자의 매력은 이렇게 과거에 투입한 돈이 시간이 지나 더 많은 현금을 만들어줄 가능성에 있다.
9. 주가가 오르면 분배금도 늘어날 수 있다는 생각
여기서 장기투자의 가능성을 조금 상상해보자.
분배정책이 순자산가치 대비 일정 비율을 목표로 하는 구조라면, 자산가치가 커질수록 주당 지급액도 증가할 여지가 있다.
예를 들어 ETF의 순자산가치가 10,000원이고 연간 분배율이 8%라고 가정하자. 연간 주당 분배금은 800원이다.
이후 순자산가치가 15,000원이 되고 같은 8%가 유지된다면 연간 분배금은 1,200원이 된다.
현재 분배율은 여전히 8%지만, 10,000원에 매수한 기존 투자자의 YOC는 12%다.
다만 정확한 표현은 **“자산가치가 상승하고 분배정책과 지급 여력이 유지되면 분배금도 증가할 수 있다”**다.
시장가격만 상승한다고 분배금이 자동으로 늘어나는 것은 아니다. 시장가격과 순자산가치는 다를 수 있고, 분배율과 정책도 달라질 수 있다.
커버드콜의 경우 기초자산 가치뿐 아니라 옵션 프리미엄과 운용 결과도 영향을 준다. 일반 배당주 ETF라면 편입기업의 주당 배당 증가가 중요한 경로다.
주가 상승과 분배금 증가가 함께 나타날 가능성은 있지만, 둘을 반드시 연결하는 보장은 없다.
10. 분배금이 매년 조금씩 늘어난다면 YOC는 어떻게 달라질까?
이제 실제 상품의 예측이 아닌 가상 시나리오를 계산해보자.
최초 투자금이 1,000만원이고 첫해 연간 분배금이 80만원이라고 가정한다. 최초 YOC는 8%다.
추가매수나 재투자 없이 주당 분배금만 매년 일정 비율로 증가한다고 가정하면 다음과 같다.
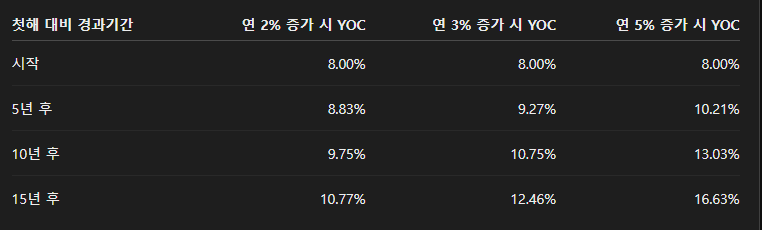
연 3% 증가 시나리오를 현금으로 바꿔보자.
처음에는 연간 80만원, 월평균 약 6만7천원이다.
10년 뒤에는 연간 약 107만5천원, 월평균 약 9만원이다. 15년 뒤에는 연간 약 124만6천원, 월평균 약 10만4천원이다.
같은 보유수량, 같은 최초 투자금으로 받는 돈이 늘어난 모습이다. 월평균은 연간 금액을 12로 나눈 값으로 실제 월별 지급액과는 다르다.
이것이 기대해볼 수 있는 YOC 효과다.
현재 분배율이 크게 높아지지 않아도 주당 지급액이 성장하면 과거 투자금 대비 현금수익률은 높아질 수 있다.
물론 연 2%, 3%, 5%는 설명을 위한 가정이다. 다섯 ETF의 실제 분배금 성장률을 측정한 값이나 향후 전망이 아니다.
11. 재투자하면 보유수량 증가 효과도 더해진다
앞의 계산은 보유수량을 고정했다.
하지만 받은 돈을 다시 투자하면 주수가 늘어난다. 주당 분배금이 증가하지 않아도 주수가 늘면 총수령액은 커질 수 있다.
따라서 장기 현금흐름에는 두 가지 성장 경로가 있다.
- 한 주가 지급하는 분배금의 증가
- 재투자와 추가매수에 따른 보유수량의 증가
두 효과가 함께 작용하면 현금흐름이 더 빠르게 늘어날 가능성이 있다.
다만 재투자한 돈은 다시 자산에 투입한 금액이다. 이를 무시하고 최초 현금만을 분모로 사용하면 높은 YOC가 마치 공짜 수익처럼 보일 수 있다.
그래서 다음 두 지표를 구분하면 좋다.
최초 투자금 대비 현금흐름은 시작한 돈이 얼마나 큰 현금흐름으로 발전했는지 보여준다.
총 취득원가 대비 현금흐름은 추가매수와 재투자까지 포함해 현재 보유자산의 원가 대비 지급 수준을 보여준다.
둘 다 유용하지만 같은 의미는 아니다.
12. 처음 분배율이 높은 상품이 장기적으로도 더 유리할까?
반드시 그렇지는 않다.
가상의 두 상품을 비교해보자.
A는 처음에 연간 8%를 지급하고, 주당 분배금이 매년 3% 증가한다.
B는 처음에 연간 12%를 지급하지만, 주당 분배금이 매년 2% 감소한다.
보유수량을 고정하면 10년 뒤 최초 투자금 대비 현금수익률은 다음과 같다.
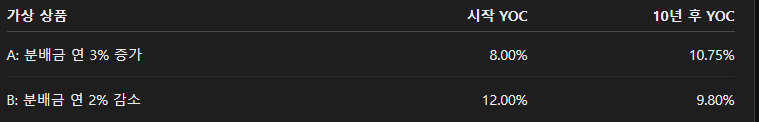
처음에는 B가 더 많이 지급하지만, 10년 뒤 그해의 현금 지급 수준은 A가 더 높다.
다만 이것만으로 A의 전체 투자성과가 더 좋다고 결론 내릴 수는 없다. B가 초기에 더 지급한 현금, 재투자 결과와 두 상품의 평가금액도 함께 비교해야 한다.
이 예시가 보여주는 것은 하나다.
장기 월배당 투자에서는 현재 지급률만큼 주당 분배금이 유지되고 성장할 수 있는 경로도 중요하다.
13. 다섯 ETF의 장기 YOC는 어떤 관점으로 기대할까?
441640은 현금흐름과 가격위험의 균형을 보면서, 장기간 자산가치와 주당 분배금이 함께 유지·성장하는지를 관찰할 후보다.
0049M0도 비슷한 관점으로 접근할 수 있다. 이번 기간 낮은 변동성이 관측됐지만, 그것이 장기 분배금 성장을 보장하지는 않는다.
482730은 S&P500 계열 자산의 성장에 참여하면서 현금을 확보하는 후보다. 장기 자산 성장 중 얼마나 가격과 분배금으로 남기는지를 함께 확인해야 한다.
486290은 높은 초기 현금흐름이 장점이다. 다만 장기 YOC를 기대하려면 큰 분배금을 지급하면서도 자산가치와 주당 지급액을 유지할 수 있는지가 중요하다. 높은 최초 분배율만으로 장기 우위를 확정할 수 없다.
489250은 편입기업의 배당 증가를 통해 주당 분배금이 커질 가능성에 주목하는 후보다. 초기 현금은 작지만, 장기간 배당이 성장한다면 최초 원가 대비 현금수익률이 높아질 수 있다.
현재 현금흐름을 확보하는 목적과 미래 현금흐름을 키우는 목적은 함께 생각하되 구분해서 평가해야 한다.
14. YOC가 높아도 좋은 투자라는 보장은 없다
YOC에는 한계도 있다.
1,000만원을 투자해 연간 100만원을 받으면 YOC는 10%다. 그러나 ETF 평가금액이 600만원까지 줄었다면 높은 YOC만 보고 만족하기 어렵다.
또 과거 원가가 낮아 YOC가 높더라도, 현재 같은 돈으로 선택할 수 있는 다른 투자와 비교할 필요는 있다. 과거 원가가 지금부터의 투자수익을 결정해주는 것은 아니기 때문이다.
물가도 고려해야 한다. 분배금이 매년 2% 늘어도 물가가 매년 3% 오른다면 생활비를 충당하는 실질 구매력은 약해질 수 있다.
그래서 장기 보유자는 세 가지를 함께 확인해야 한다.
주당 분배금이 늘어나는가, 전체 자산가치가 유지되는가, 받은 돈의 구매력이 개선되는가.
YOC는 그중 최초 투자금 대비 현금흐름의 변화를 보여주는 지표다.
15. 마음 편한 월배당 투자는 목적에 맞춰 고르는 것
다섯 후보 중 하나를 고른다면 먼저 자신의 목적을 생각해보자.
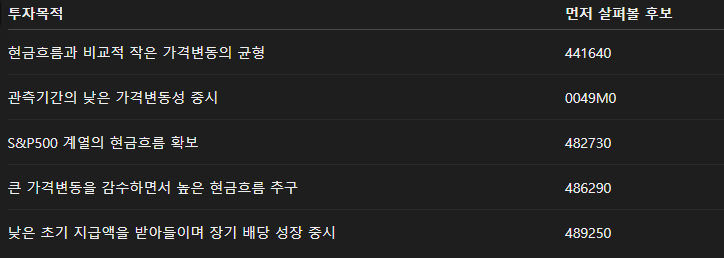
이 중 현재 현금흐름과 보유 부담의 균형을 원하는 투자자에게는 441640을 먼저 검토할 후보로 본다. 장기 성장에 더 무게를 둔다면 489250을 함께 비교할 만하다.
다만 어떤 상품이든 감당할 수 있는 비중이 중요하다. 미국 주식과 환율의 공통 위험을 고려하고, 분배금이 줄거나 평가금액이 하락해도 급하게 매도하지 않아도 되는 투자금으로 접근해야 한다.
장기 보유의 가능성은 여기에서 시작된다.
오늘 산 한 주가 몇 년 뒤 더 많은 현금을 지급하고, 재투자로 보유수량까지 늘어난다면 최초 투자금이 만들어주는 현금흐름은 커질 수 있다.
그 결과를 미리 확정할 수는 없다. 하지만 높은 분배율 하나만 좇기보다 자산가치와 주당 분배금이 함께 성장할 수 있는지 관찰하는 것은 장기 월배당 투자에서 충분히 의미 있는 접근이다.
매달 들어오는 현금을 즐기면서, 그 현금을 만들어주는 자산도 오래 건강하게 유지하는 것. 그것이 마음 편한 월배당 투자의 목표다.
※ 가격과 분배금은 2026년 10월 10일 갱신 자료 기준이다. 최대낙폭은 분배금을 제외한 가격 기준이며, 미래 손실의 한도가 아니다. YOC 시나리오는 세금·비용을 제외한 가상 계산으로, 실제 상품의 분배금 성장이나 수익을 예측하지 않는다.
'수익화모델' 카테고리의 다른 글
| KODEX 200 vs TIGER 배당커버드콜액티브, 분배금까지 포함한 진짜 수익률 비교 (0) | 2026.08.21 |
|---|---|
| 제목은 단기수익특강이지만, 단타 기법이 아닌 그 기법. (1) | 2026.05.11 |
| [2026-2028 투자 로드맵] AI가 당기고 로봇이 밀어주는 '에너지 혁명'의 시대 (0) | 2026.05.09 |
| 전설적 투자자 김형준(보컬)의 '신고가 상승 음봉 매매 기법' (0) | 2026.05.03 |
| 래리 하이트(Larry Hite)의 추세추종 투자 원칙 (0) | 2026.05.02 |